حسابداری صنعتی چیست؟ از محاسبه بهای تمامشده تا یکپارچهسازی اطلاعات کسبوکار
حسابداری صنعتی برای شناخت هزینه تولید به اطلاعات قابلاتکای خرید، انبار و عملیات نیاز دارد. در این مقاله اجزای هزینه، یک مثال ساده و مسیر ساماندهی اطلاعات را بررسی میکنیم.
By یحیا گلنسایی
This page is only in Persian for now.
ممکن است فروش یک کسبوکار افزایش پیدا کند، سفارشهای بیشتری ثبت شود و تیم تولید هم پرکارتر از قبل باشد؛ اما در پایان ماه، سود آنطور که انتظار میرفت رشد نکند. یکی از سؤالهایی که در این موقعیت باید بررسی شود، ساده است: تولید هر محصول واقعاً چقدر هزینه دارد؟
قیمت خرید مواد اولیه، فقط بخشی از پاسخ است. زمانی که کارکنان صرف تولید میکنند، هزینههای مشترک کارگاه و مقدار مواد مصرفشده هم در نتیجه اثر دارند. اگر این اطلاعات دقیق و منظم در دسترس نباشند، تصمیم دربارهٔ قیمت فروش، تخفیف یا پذیرش سفارش تازه بیشتر به تخمین وابسته میشود.
حسابداری صنعتی به شناخت و تحلیل این هزینهها کمک میکند. اما کیفیت محاسبات آن به چیزی وابسته است که پیش از تهیهٔ گزارش اتفاق میافتد: ثبت درست اطلاعات در جریان واقعی کار.
حسابداری صنعتی چیست؟
حسابداری صنعتی، که با حسابداری بهای تمامشده ارتباط نزدیک دارد، به جمعآوری، طبقهبندی و تحلیل اطلاعات هزینه میپردازد. این اطلاعات کمک میکنند هزینهٔ تولید محصولات یا ارائهٔ خدمات مشخص شود و مدیران بتوانند دربارهٔ کنترل هزینهها و فعالیتهای کسبوکار تصمیم بگیرند. منبع: سپیدار سیستم
برای یک مدیر، کاربرد این اطلاعات در پاسخ به پرسشهایی مثل اینها دیده میشود:
- تولید هر محصول چه هزینهای دارد؟
- کدام سفارش، منابع بیشتری مصرف کرده است؟
- افزایش هزینه از تغییر قیمت مواد آمده یا افزایش مقدار مصرف؟
- برای بررسی سودآوری یک محصول، چه اطلاعاتی کم داریم؟
- آیا برآورد اولیهٔ سفارش با هزینهٔ واقعی اجرای آن همخوانی دارد؟
پاسخ این پرسشها الزاماً در گزارش فروش پیدا نمیشود. گزارش فروش نشان میدهد چه مقدار فروختهایم؛ برای شناخت هزینهٔ آن فروش، باید مسیر تولید و مصرف منابع را هم بررسی کنیم.
هزینه تولید از چه بخشهایی تشکیل میشود؟
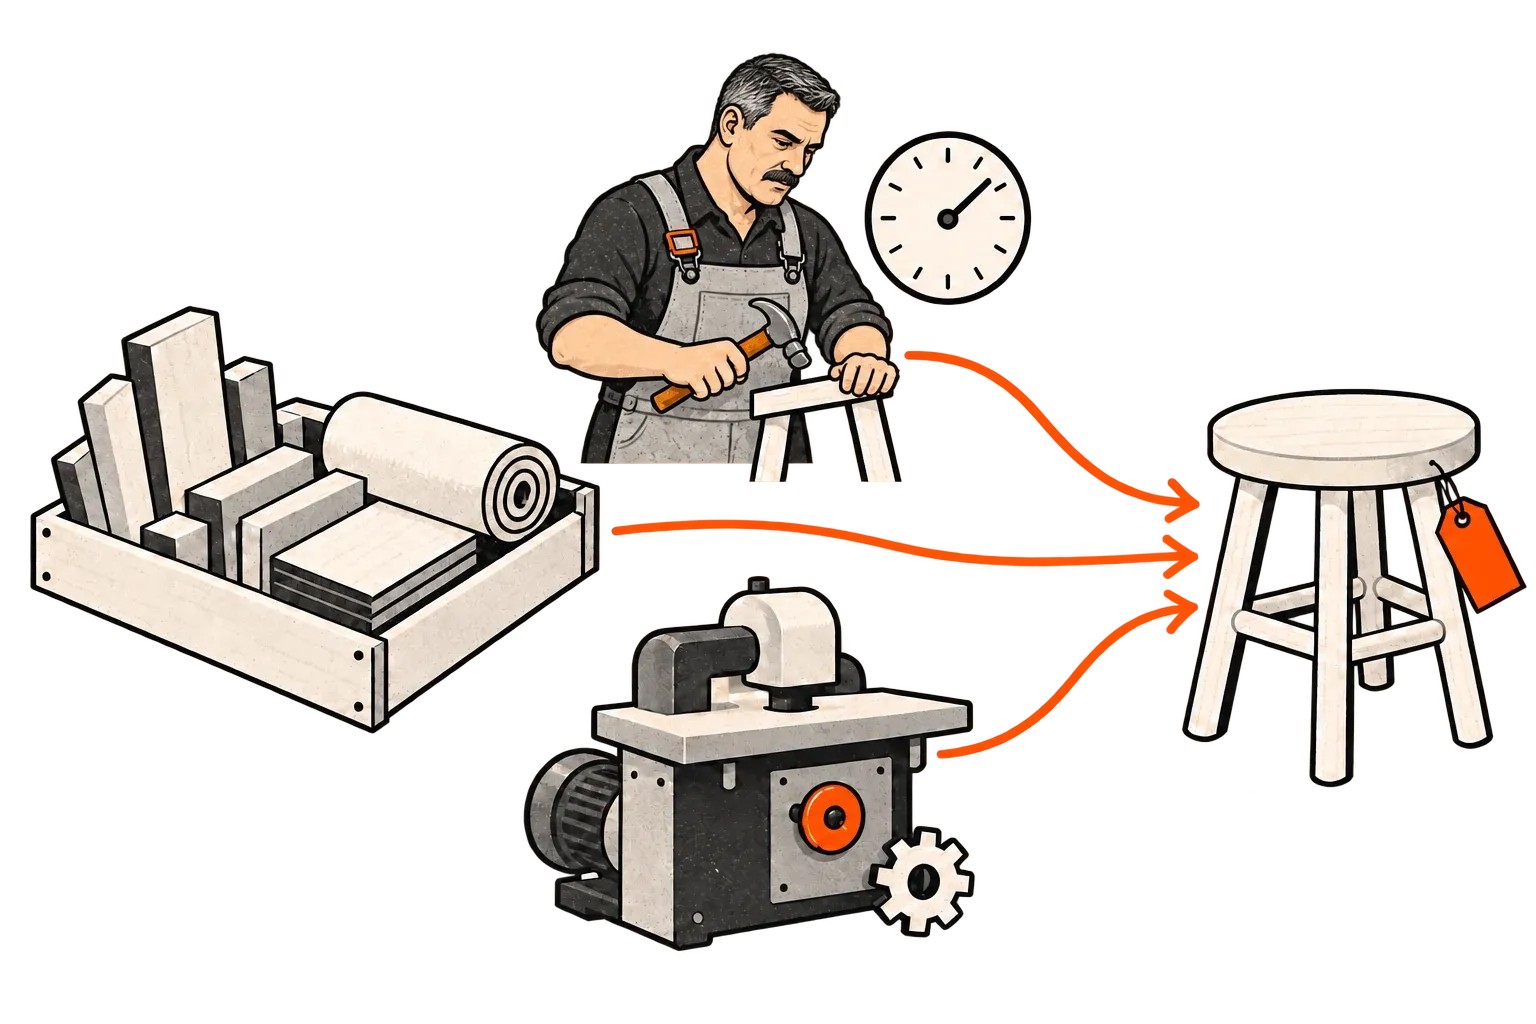
در یک مدل متداول تولیدی، هزینهٔ محصول شامل سه جزء اصلی است: مواد مستقیم، دستمزد مستقیم و سربار تولید. منبع: کتاب حسابداری مدیریتی اوپناستکس
مواد مستقیم
مواد مستقیم، موادی هستند که مصرف آنها را میتوان به محصول مشخصی نسبت داد؛ مانند چوب مصرفشده برای ساخت یک میز یا پارچهٔ مصرفشده برای تولید لباس.
در اینجا تفاوت خرید و مصرف اهمیت دارد. ممکن است مقدار زیادی مادهٔ اولیه خریداری شده باشد، اما فقط بخشی از آن برای سفارش موردنظر مصرف شود. بنابراین برای بررسی هزینهٔ سفارش، فاکتور خرید بهتنهایی کافی نیست؛ مقدار و ارزش مواد مصرفشده هم باید مشخص باشد.
دستمزد مستقیم
دستمزد مستقیم به کاری مربوط است که میتوان آن را به تولید محصول یا اجرای سفارش مشخص نسبت داد. برای نمونه، زمان صرفشده برای ساخت یک سفارش سفارشی میتواند بخشی از اطلاعات موردنیاز این محاسبه باشد.
اگر کارکنان روی چند سفارش کار میکنند، لازم است مبنای قابلاتکایی برای نسبتدادن فعالیت آنها به سفارشها وجود داشته باشد.
سربار تولید
برخی هزینههای تولید را نمیتوان مستقیماً به یک محصول نسبت داد؛ مانند استهلاک تجهیزات تولید، نگهداری ماشینآلات یا بعضی هزینههای انرژی و سرپرستی کارگاه. این هزینهها در سربار تولید قرار میگیرند و تخصیص آنها به محصولات به مبنای مناسب نیاز دارد.
هزینههای فروش و اداری نیز نباید بدون بررسی با سربار تولید یکسان گرفته شوند. تشخیص و تخصیص درست این هزینهها بخشی از کار تخصصی حسابداری است. منبع: راهنمای سربار تولید
یک مثال ساده از محاسبه بهای تمامشده
فرض کنید یک کارگاه، یک دستهٔ شامل ۱۰۰ واحد از یک محصول یکسان تولید کرده است. در این مثال آموزشی، همهٔ واحدها تکمیل شدهاند، کالای در جریان ساخت نداریم و هزینههای زیر به همین دسته اختصاص یافتهاند:
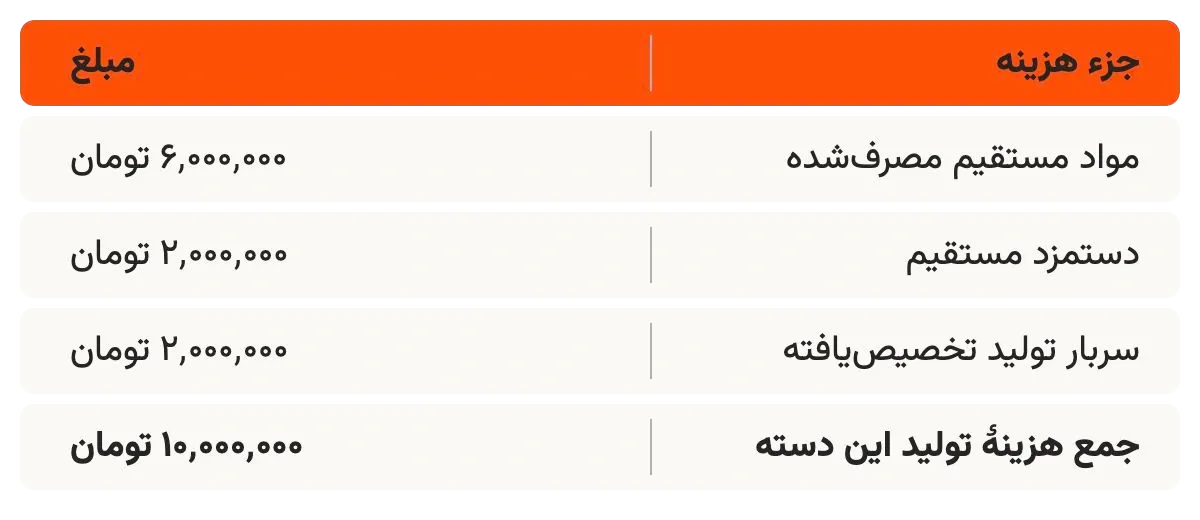
با این فرضها، بهای تمامشدهٔ تولید هر واحد، ۱۰۰٬۰۰۰ تومان است؛ یعنی جمع هزینهٔ تولید تقسیم بر تعداد واحدهای تکمیلشده.
اگر قیمت فروش هر واحد ۱۵۰٬۰۰۰ تومان باشد، اختلاف قیمت فروش و بهای تولید هر واحد ۵۰٬۰۰۰ تومان خواهد بود. این مبلغ را نباید سود خالص تلقی کنیم؛ هزینههای دیگری مانند فروش و ادارهٔ کسبوکار هنوز در این مثال محاسبه نشدهاند.
حالا فرض کنید مواد مصرفشده در ثبتها ناقص باشند. جدول همچنان یک نتیجهٔ عددی تولید میکند، اما آن نتیجه دیگر نمایندهٔ هزینهٔ واقعی این دسته نیست. مسئله فقط فرمول نیست؛ اطلاعات ورودی هم باید قابلاتکا باشند.
چرا اطلاعات پراکنده محاسبه هزینه را دشوار میکند؟
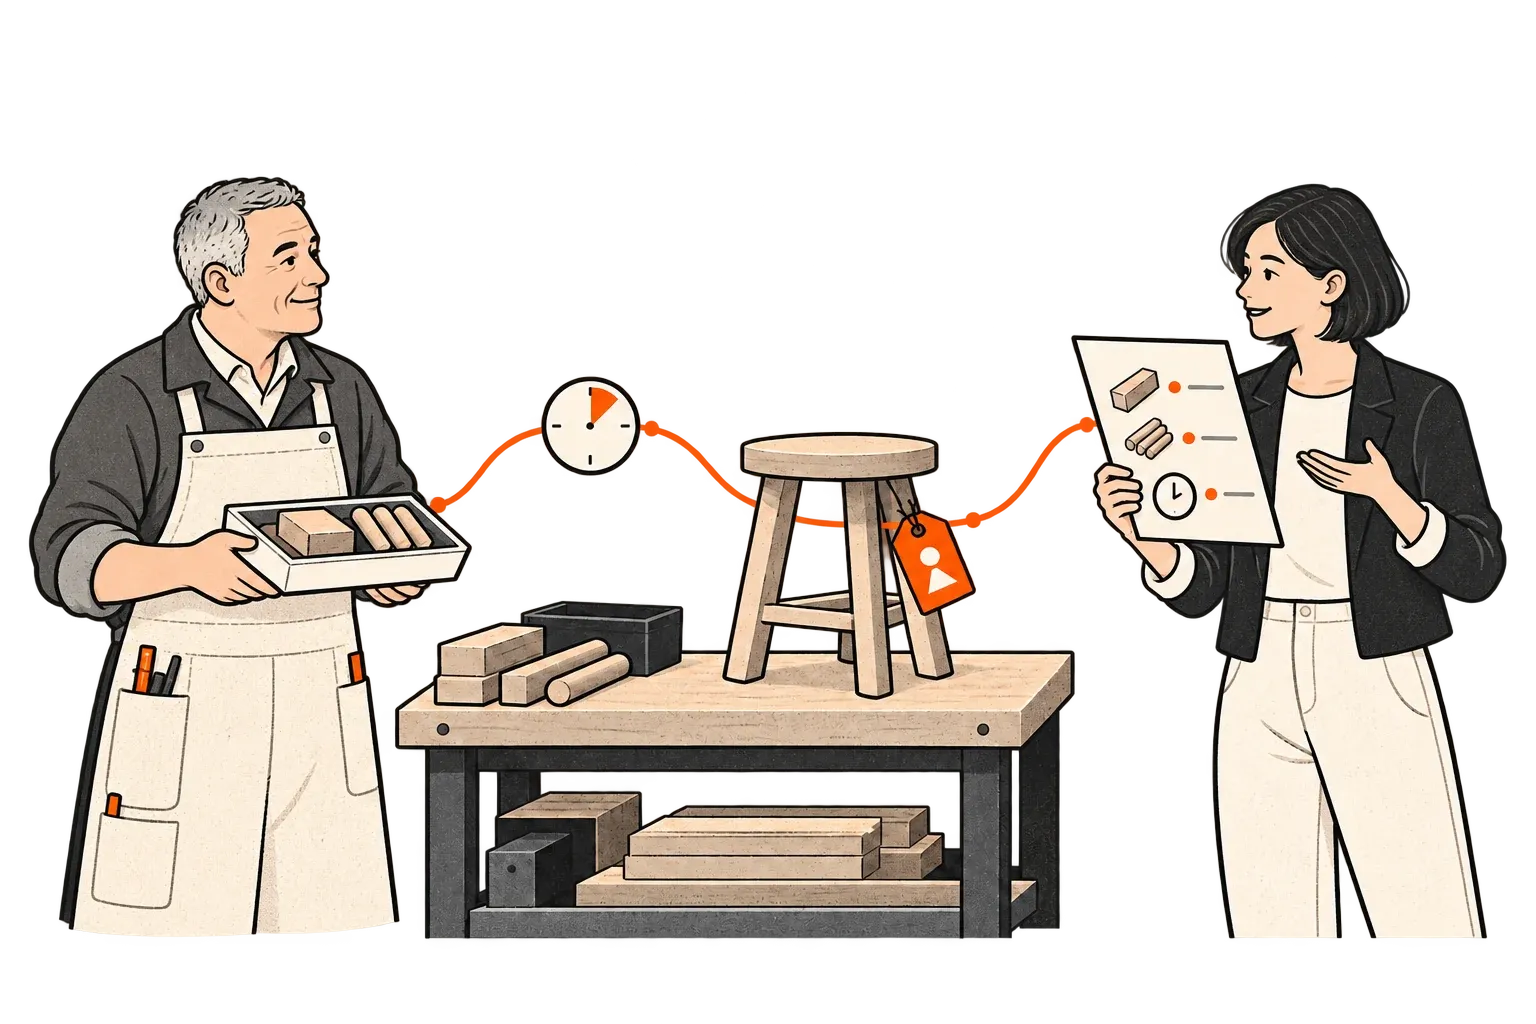
برای درک این مسئله، یک کارگاه فرضی را در نظر بگیرید:
- مسئول خرید، فاکتورها را در نرمافزار مالی ثبت میکند.
- انباردار، ورود و خروج مواد را در یک فایل جداگانه نگه میدارد.
- سرپرست تولید، وضعیت سفارشها را در پیامرسان اعلام میکند.
- زمان کارکنان، بدون ارتباط مشخص با سفارشها ثبت میشود.
- اصلاح مقدار مصرف یا ثبت ضایعات، گاهی شفاهی انجام میشود.
در پایان دوره، حسابدار باید این اطلاعات را کنار هم بگذارد. اما ممکن است نام یک ماده در دو ابزار متفاوت باشد، شمارهٔ سفارش در خروج انبار ثبت نشده باشد یا یک اصلاح فقط در پیامها باقی مانده باشد.
در چنین وضعیتی، پیش از محاسبهٔ بهای تمامشده باید معلوم شود هر ثبت به کدام فعالیت مربوط است، کدام نسخه معتبر است و چه اطلاعاتی هنوز ناقصاند. بخشی از زمان تیم مالی صرف بازسازی اتفاقهایی میشود که هنگام اجرای کار میشد روشنتر ثبتشان کرد.
مشکلاتی که بهتر است در مسیر ثبت اطلاعات بررسی کنیم
ارتباط نامشخص بین مصرف مواد و سفارش
اگر خروج مواد فقط با عنوان کلی «مصرف تولید» ثبت شود، بررسی هزینهٔ یک سفارش خاص دشوار میشود. بهتر است هنگام ثبت، ارتباط مصرف با سفارش، محصول یا فعالیت مرتبط هم مشخص باشد.
ثبتنشدن ضایعات و دوبارهکاری
فرض کنید بخشی از مواد در تولید آسیب میبیند یا یک محصول نیاز به ساخت مجدد دارد. اگر این اتفاق ثبت نشود، بررسی علت اختلاف مصرف دشوار خواهد بود.
ثبت مقدار، علت و محل وقوع ضایعات به شناخت مسئله کمک میکند. نحوهٔ برخورد حسابداری با آن نیز باید بر اساس ماهیت ضایعات و قواعد مربوط تعیین شود.
تغییر مشخصات سفارش بدون انتقال اطلاعات
ممکن است مشتری جنس، ابعاد یا تعداد محصول را تغییر دهد، اما این تغییر فقط به تیم فروش اعلام شود. اگر خرید، تولید و مالی با اطلاعات متفاوت کار کنند، مقایسهٔ برآورد اولیه و هزینهٔ نهایی هم مبهم میشود.
اصلاح اطلاعات بدون سابقه روشن
اگر مقدار مصرف تغییر کند، باید معلوم باشد چه چیزی اصلاح شده، دلیل اصلاح چه بوده و چه کسی آن را تأیید کرده است. این سابقه در بررسی اختلافها و پاسخگویی میان واحدها کاربرد دارد.
چگونه اطلاعات موردنیاز حسابداری صنعتی را منظم کنیم؟
برای شروع، بهتر است یک مسیر محدود و واقعی را بررسی کنیم؛ مثلاً یک محصول پرتکرار یا یک نوع سفارش. این کار کمک میکند مسئلهها را در مقیاسی قابلمدیریت ببینیم.
موضوع محاسبه را مشخص کنید
ابتدا روشن کنید هزینهٔ چه چیزی را میخواهید بشناسید: یک محصول، یک سفارش، یک پروژه یا یک مرحلهٔ تولید. این انتخاب بر نوع اطلاعاتی که باید جمعآوری شود اثر میگذارد.
مسیر اطلاعات را روی کاغذ بیاورید
از ثبت سفارش تا خرید، ورود مواد، مصرف، تولید و تحویل را دنبال کنید. برای هر مرحله بنویسید چه اطلاعاتی ایجاد میشود، چه کسی آن را ثبت میکند و کجا نگهداری میشود.
برای مثال، در ثبت مصرف مواد ممکن است به نام ماده، مقدار، تاریخ، شناسهٔ سفارش و ثبتکننده نیاز داشته باشید. فهرست دقیق باید با فرایند همان کسبوکار تعیین شود.
مسئول ثبت و تأیید را تعیین کنید
داشتن فرم، بدون مسئولیت روشن کافی نیست. لازم است مشخص باشد چه کسی ثبت اولیه را انجام میدهد، چه زمانی باید این کار انجام شود و اصلاحها چگونه تأیید میشوند.
شناسهها و نامها را هماهنگ کنید
اگر واحد خرید، انبار و تولید از نامها یا شناسههای متفاوت استفاده کنند، تطبیق اطلاعات دشوار میشود. یک شناسهٔ مشترک برای سفارش و تعریف هماهنگ کالاها میتواند مبنای ارتباط میان ثبتها باشد.
قواعد محاسبه را با مسئول مالی تعیین کنید
ساماندهی دادهها و تعیین روش محاسبه، دو کار مرتبطاند. روش ارزشگذاری مواد، تخصیص سربار و برخورد با مواردی مانند ضایعات یا تولید ناتمام باید با نظر مسئول مالی مشخص شود.
یک دوره را اجرا و اختلافها را بررسی کنید
پس از اجرای آزمایشی، فقط به نتیجهٔ نهایی نگاه نکنید. بررسی کنید کدام اطلاعات دیر ثبت شدند، چه مواردی نیاز به اصلاح داشتند و کجا کارکنان مجبور شدند خارج از فرایند تعریفشده کار کنند.
این بازبینی نشان میدهد ساختار طراحیشده تا چه اندازه با واقعیت کار هماهنگ است.
هنگام انتخاب نرمافزار یا راهکار چه چیزهایی را بررسی کنیم؟
نیاز یک کارگاه با سفارشهای سفارشی میتواند با نیاز تولیدکنندهای که محصولات مشابه را در حجم بالا تولید میکند متفاوت باشد. بنابراین انتخاب راهکار باید از نوع فعالیت، روش هزینهیابی و اطلاعات موردنیاز شروع شود. برای نمونه، پشتیبانی از هزینهیابی سفارش کار یا مرحلهای از موضوعهایی است که در ارزیابی نرمافزارهای بهای تمامشده مطرح میشود.
برای ارزیابی عملی، یک سفارش واقعی را انتخاب کنید و از ارائهدهنده بخواهید مسیر اطلاعات آن را توضیح دهد:
- اطلاعات خرید و مصرف چگونه به سفارش مرتبط میشوند؟
- ثبت ناقص یا اصلاحشده چگونه مشخص میشود؟
- چه کسی میتواند اطلاعات را ثبت، مشاهده یا تأیید کند؟
- اطلاعات از ابزارهای موجود چگونه دریافت میشوند؟
- کدام محاسبات در خود راهکار انجام میشود و کدام بخش به سامانهٔ دیگری وابسته است؟
این بررسی کمک میکند قابلیتهای راهکار را در ارتباط با روش واقعی کارتان بسنجید.
همبرد چگونه به ساماندهی اطلاعات هزینه کمک میکند؟
اطلاعات موردنیاز حسابداری صنعتی در بخشهای مختلف کسبوکار شکل میگیرد؛ خرید، انبار و تولید هرکدام بخشی از این اطلاعات را در اختیار دارند. برای بررسی هزینهها، باید ارتباط میان این دادهها روشن باشد و بتوان مسیر هر سفارش را دنبال کرد.
همبرد بستری برای یکپارچهکردن دادهها و فرایندهای کسبوکار است. در این حوزه، نقطهٔ شروع میتواند ساماندهی جریان اطلاعات میان واحدها باشد: چه اطلاعاتی برای هر سفارش ثبت میشود، چه کسی مسئول تکمیل آن است و چگونه در اختیار تیم مالی قرار میگیرد.
پرسشهای متداول
آیا داشتن نرمافزار حسابداری برای شناخت هزینه هر محصول کافی است؟
بستگی دارد نرمافزار چه قابلیتهایی داشته باشد و چه اطلاعاتی در آن ثبت شود. اگر مصرف مواد یا ارتباط فعالیتها با سفارش مشخص نباشد، لازم است مسیر تولید و انتقال این اطلاعات هم بررسی شود.
آیا خرید مواد اولیه همان هزینه مواد مصرفشده است؟
لزوماً خیر. ممکن است بخشی از مواد خریداریشده هنوز در انبار باشد. برای بررسی هزینهٔ تولید یک محصول، باید مواد مصرفشده و مبنای ارزشگذاری آن مشخص شوند.
آیا کاهش هزینه مواد همیشه به معنی افزایش سود است؟
برای تصمیمگیری باید اثر تغییر را در کل فرایند بررسی کرد. در یک سناریوی فرضی، مادهٔ ارزانتر ممکن است ضایعات یا دوبارهکاری بیشتری ایجاد کند. مقایسهٔ قیمت خرید بهتنهایی پاسخ کامل نمیدهد.
برای شروع باید همه فرایندها را یکباره تغییر دهیم؟
میتوان از یک محصول یا نوع سفارش آغاز کرد، مسیر اطلاعات آن را منظم کرد و پس از بررسی نتیجه، دامنهٔ کار را گسترش داد. این رویکرد امکان اصلاح ساختار بر اساس تجربهٔ اجرای واقعی را فراهم میکند.
اولین گام برای بررسی یک راهکار چیست؟
یک سفارش اخیر را انتخاب کنید و مسیر آن را از ثبت تا تحویل دنبال کنید. مشخص کنید اطلاعات خرید، مصرف، فعالیت و اصلاحها کجا هستند. همین بررسی، تصویری ملموس از نیازهای یکپارچهسازی و کنترل اطلاعات به شما میدهد.